Chers partenaires,
L’hôtellerie française continue de démontrer sa résilience. Malgré un environnement économique et géopolitique incertain, les performances sont restées solides au deuxième trimestre 2026 et les investisseurs demeurent au rendez-vous.
Mais un signal plus discret mérite notre attention. En Europe, le nombre de nouvelles chambres ouvertes a reculé de 45 % depuis la pandémie, tandis que la France ne compte plus que 10 227 chambres en construction. (Source STR – CoStar)
Sommes-nous face à un simple creux de cycle ou au début d’une transformation durable du parc hôtelier ?
C’est la question au cœur du Grand Format de cette lettre, complétée par notre analyse des principaux chiffres du trimestre.
L’ÉQUIPE HONOTEL
© Hôtel Kipling by HappyCulture
📜 GRAND FORMAT
Quelle évolution pour le parc hôtelier français ?
Le parc hôtelier français poursuit sa transformation sans bouleverser son équilibre. Pour Check-in, Samuel Couteleau, directeur associé chez In Extenso TCH, revient sur les principaux enseignements des quinze dernières années.
Au début du millésime 2026, la France métropolitaine comptabilisait 16 000 hôtels pour 647 000 chambres. « L’Hexagone est un marché mature, relate Samuel Couteleau, directeur associé chez In Extenso Tourisme, Culture et Hôtellerie (TCH).
Ces quinze dernières années, le parc hôtelier français a été relativement stable en nombre de chambres. » Selon les données du conseil, chaque année, le nombre d’hôtels diminue de 1,3 % (soit 230 établissements), quand 145 ont été créés en moyenne tous les ans.
« Cette baisse est largement compensée par la taille des nouveaux établissements : un hôtel qui disparaît compte 23 chambres, quand un établissement créé en dénombre 50 clés en moyenne. » Cette tendance de fond doit se confirmer d’ici 2031 – malgré un cru 2025 moins ‘‘dynamique’’ (113 ouvertures).
« À ce jour, plus de 800 hôtels sont en projet et devraient ouvrir au cours des cinq prochaines années. Même si certaines opérations n’aboutissent pas, le rythme des ouvertures va rester proche du rythme de croisière autour des 140 nouveaux hôtels par an (+1,3% par an) . »
Paris grandit… lentement
En zoomant sur Paris (la capitale compte plus de 1 600 hôtels), In Extenso TCH constate que le parc progresse à un rythme modéré, avec une croissance d’environ 0,2 % par an. « Au début des années 2010, plusieurs secteurs, comme le 13e arrondissement, ont bénéficié d’une politique visant à enrichir l’offre hôtelière. »
L’Île-de-France (hors Paris) enregistre un recul de près de 0,4 % par an d’actifs hôteliers, quand le nombre de clés croît de 0,8 % tous les ans. « Deux forces contraires coexistent sur le territoire francilien, poursuit Samuel Couteleau.
D’une part, beaucoup d’hôtels économiques, hérités des années 1990, sont souvent transformés en hébergements sociaux, un mouvement amplifié depuis la crise sanitaire. D’autre part, les opportunités foncières étant plus nombreuses qu’à Paris, de nombreux projets hôteliers voient le jour. »
Nice, l’exception française
Quid de la région PACA, qui comptabilise 2 000 hôtels pour 74 000 clés ? Là aussi, comme au niveau national, le nombre de chambres reste globalement stable, tandis que le nombre d’établissements diminue d’environ 1,1 % par an. « Nice et ses environs font figure d’exception. Après une période moins prospère, ce territoire a connu une forte vague d’ouvertures. Sur quinze ans, le nombre de chambres y progresse de près de 0,5 % – avec un pic supérieur à 5 % en 2024 – tandis que le nombre d’hôtels recule de 0,5 %. »
Samuel Couteleau (In Extenso) © Tous droits réservés
💬 CONVICTION
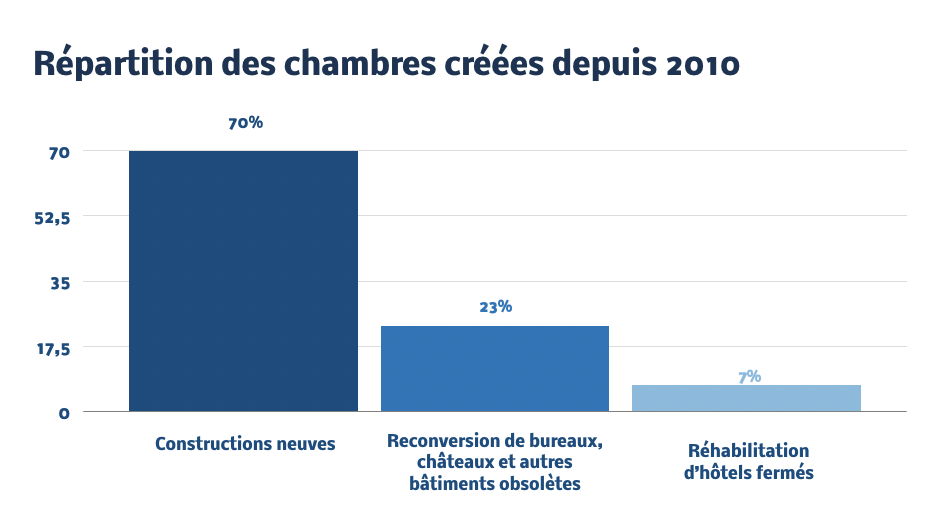
La crise des bureaux crée aujourd’hui les meilleures opportunités de développement hôtelier depuis vingt ans.
“ La hausse de la vacance des bureaux et la baisse de leur valeur créent aujourd’hui des opportunités inédites de transformation en hôtels. Mais la réussite de ces opérations dépend moins du bâtiment que de la capacité à y déployer un concept adapté à son environnement.
Avec GLINT, Honotel démontre qu’un produit innovant peut révéler le potentiel d’emplacements bien connectés mais moins centraux, en générant jusqu’à 40 % de chiffre d’affaires au mètre carré de plus qu’un hôtel midscale traditionnel. C’est précisément l’approche que nous mettons en œuvre aujourd’hui à Bordeaux. ”
Hélène Gauthier, Directrice Générale d’Honotel.
🔎 LE TRIMESTRE À LA LOUPE
L’IMPRÉVISIBILITÉ DEVIENT LA NOUVELLE NORME
Conflits, inflation, tensions géopolitiques ou encore ralentissement économique, le contexte international comme national n’incite guère à l’optimisme. Pourtant, l’hôtellerie française continue de faire preuve d’une remarquable résilience résume Samantha Mardkhah, directrice régionale Europe du Sud et de l’Ouest chez STR (CoStar).
Une demande qui ne faiblit pas
À mi-mai, les carnets de réservation restent orientés à la hausse dans plusieurs régions françaises, notamment en Île-de-France et en Occitanie (+6 %), tandis que les performances opérationnelles demeurent solides.
La région Provence-Alpes-Côte d’Azur confirme son statut de locomotive avec une progression de 13,3 % de son RevPAR sur un an. Les destinations les plus haut de gamme affichent des performances spectaculaires : le secteur Saint-Tropez/Sainte-Maxime/Fréjus progresse de 22,2 %, tandis qu’Antibes et Cannes enregistrent +14,8 %. Paris poursuit également sur sa lancée avec un RevPAR à 220,68 €, en hausse de 2,2 % par rapport au T2 2025, et un taux d’occupation supérieur à 75 %.
À l’échelle européenne, les écarts se creusent également. Portée par les Jeux olympiques d’hiver, Milan affiche une progression exceptionnelle de 46 % de son RevPAR sur les mois de février, mars et avril 2026. À l’inverse, certains marchés se retrouvent davantage exposés aux tensions géopolitiques, comme Chypre, où le taux d’occupation a chuté de 25,7 % sur la même période.
L’expérience comme moteur du marché
« Le voyage est devenu aujourd’hui un droit humain. Il fait désormais partie de notre façon de vivre », observe Samantha Mardkhah. Malgré les turpitudes de l’époque, les voyageurs continuent donc de privilégier les expériences qui ont du sens, quitte à y consacrer un budget plus important. Cette évolution des comportements profite directement au segment haut de gamme, dont la croissance en Europe (+7 %) est près de dix fois supérieure à celle de l’hôtellerie économique, qui amorce néanmoins un léger redressement (+0,7 % de RevPAR à fin avril 2026).
Cette résilience de l’activité se retrouve également sur le marché de l’investissement. Malgré un environnement plus exigeant, celui-ci demeure sélectif mais fluide, comme en témoignent plusieurs transactions parisiennes réalisées ces derniers mois, à l’image du Pullman Paris Tour Eiffel (>1 M€/clé), le Lumen Paris Louvre (≈ 1 M€/clé), Monsieur Cadet (650 000 €/clé), l’hôtel des Académies et des Arts (> 600 000 €/clé) ou le Grand Hôtel des Balcons (530 000 €/clé).
Source chiffres : STR – CoStar
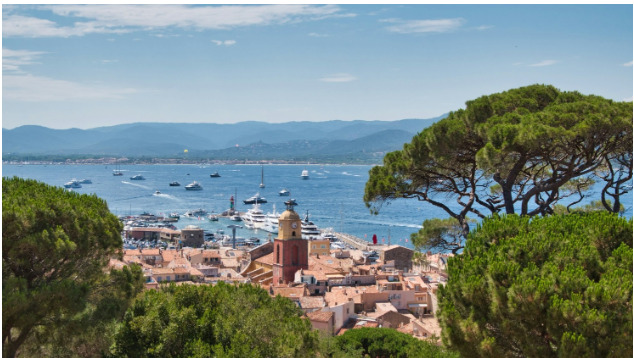
Baie de Saint-Tropez – Baptcool © Unsplash
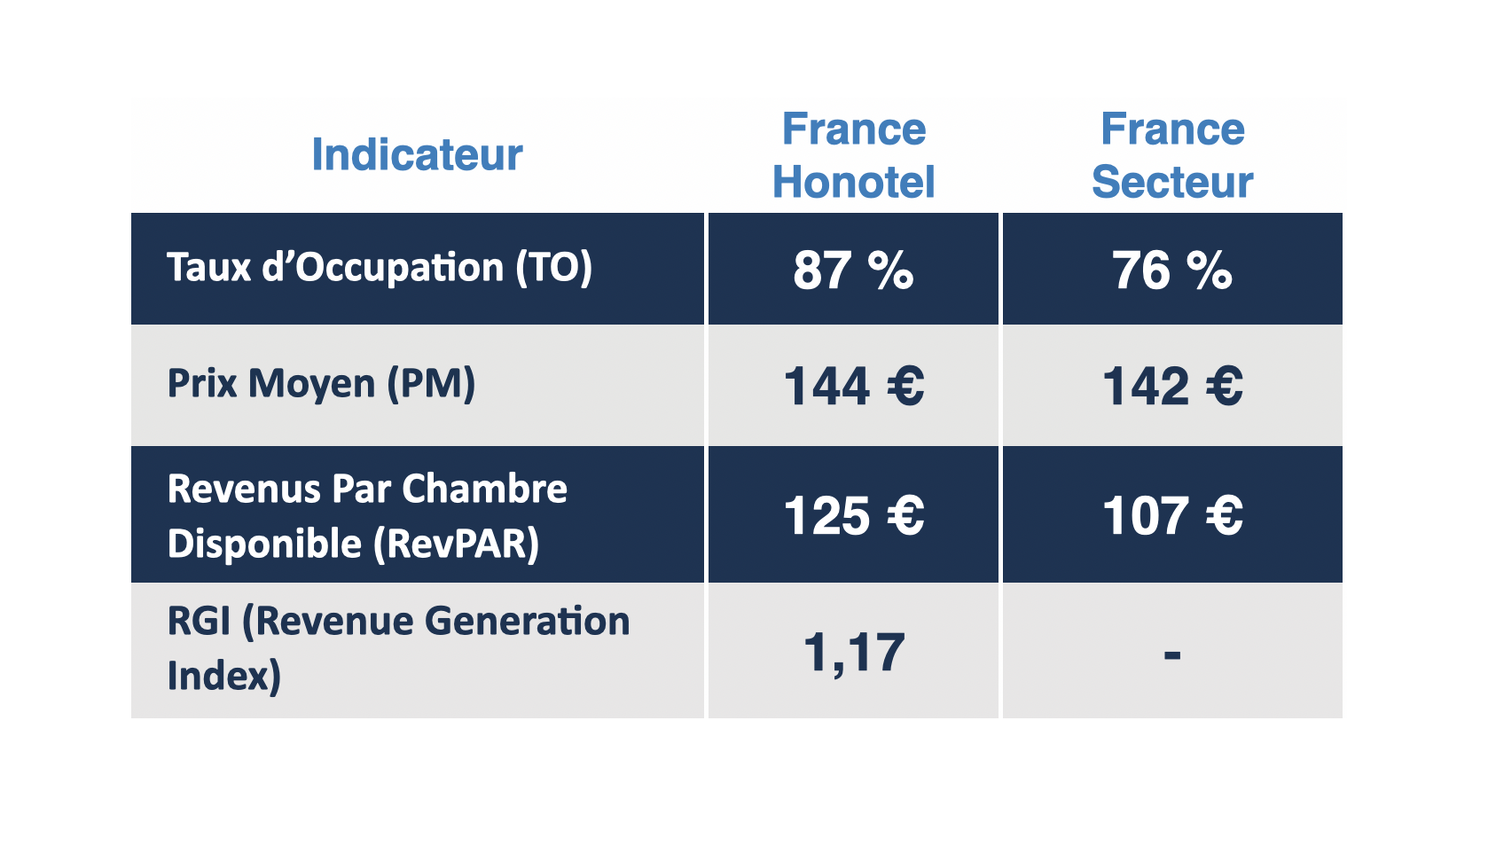
🔢 NOS CHIFFRES CLÉS DU TRIMESTRE